
La actividad de la yerba mate atraviesa uno de sus momentos más complejos. Tras la implementación del Decreto de Necesidad y Urgencia (DNU) 70/2023, impulsado por el Gobierno nacional en diciembre de 2023, el sector primario enfrenta un escenario marcado por la desregulación, el desplome de la rentabilidad y una fuerte incerteza financiera, mientras que las grandes industrias profundizan sus ganancias.
Sin acuerdos semestrales de precios ni límites a la producción, la liberalización del mercado desató volatilidades que impactan directamente sobre el eslabón más débil de la cadena: los pequeños productores.
Así lo indica un informe reciente del Centro de Economía Política Argentina (CEPA) (con datos a mediados de 2026), donde se analiza cómo afectó la desregulación del mercado al sector yerbatero.
La crisis que golpea a los productores yerbateros es también una crisis ambiental para Misiones. La yerba mate representa la alternativa más respetuosa con el entorno, sostiene el arraigo de las familias agricultoras, garantiza una producción sustentable y frena la expansión del monocultivo de especies exóticas impulsado por grandes capitales.
La producción, en caída
La producción acumula una baja del 11,2% a julio de 2026. La entrada de hoja verde a los secaderos mantiene un ciclo de retracción sostenido desde 2025, alcanzando uno de los niveles más bajos de los últimos ocho años.
Desregulación y precios: la tormenta de los productores
A través del Decreto de Necesidad y Urgencia (DNU) 70/2023 dispuesto por el gobierno de Javier Milei el 20 de diciembre de 2023, se establecieron importantes desregulaciones de la actividad yerbatera. Entre otras cuestiones, se le quitó al Instituto Nacional de la Yerba Mate (INYM) la facultad de fijar precios (desprotegiendo así a los productores) y equilibrar la oferta con la demanda (mediante límites a la producción).
“La desregulación del precio planteada en el DNU 70 implica que las industrias procesadoras de yerba mate puedan decidir arbitrariamente el precio de pago al productor sin ninguna referencia de precios que garantice la cobertura de costos para afrontar una nueva cosecha”, se lee en el documento realizado por economistas.
En junio de 2026, el precio máximo pagado fue de $280 (8,2% menos que en mayo de 2025). El productor logra captar el 16,1% del precio de venta en góndola a junio de 2026. El promedio del semestre enero-junio de 2026 (13,3%) representa el peor semestre desde 2019 en el ratio entre lo que recibe el productor y el precio de góndola por kilo.
Según la última actualización de la grilla de costos del INYM (julio de 2026), el costo de producir 1 kg de hoja de yerba mate es de $473,70 (sin contemplar impuestos ni rentabilidad), por lo que la pérdida que tienen los productores es de $193,70 por kg de hoja, equivalente al 69,2% de lo que recibe el productor.
Los productores no cobran la totalidad de lo producido al contado, sino que una parte se cobra al momento de la entrega, y la otra parte, en cuotas a 30, 60, 90 y hasta 120 días. Además de un sistema de pagos cada vez más extendido en el tiempo, se debe sumar el creciente aumento de cheques rechazados correspondientes al pago de lo producido.
Los productores se encuentran atravesando una fuerte crisis: sin previsibilidad en los precios y sin garantías mínimas para cubrir costos, el riesgo de desinversión y reducción de la oferta en el mediano plazo se incrementa.
Sobre el cierre de la zafra de invierno, estimado hacia mediados de septiembre, se suman eventos climáticos extremos —productores misioneros reportan pérdidas por granizadas sobre yerbales en condiciones de cosecha— a la escasez de oferta. Los grandes molinos compiten por adquirir hoja canchada a los secaderos sin mejorar sustancialmente el precio, y recién sobre el final de la cosecha algunos secaderos comenzaron a ofrecer hasta $300 por kilo, muy por debajo del costo de producción estimado por el INYM.
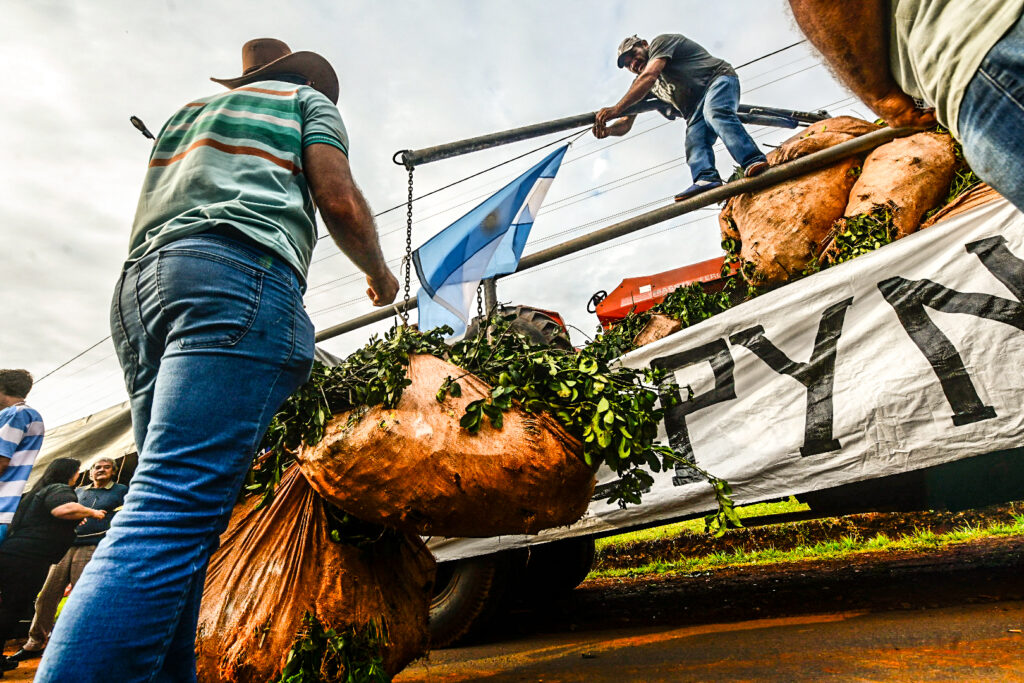
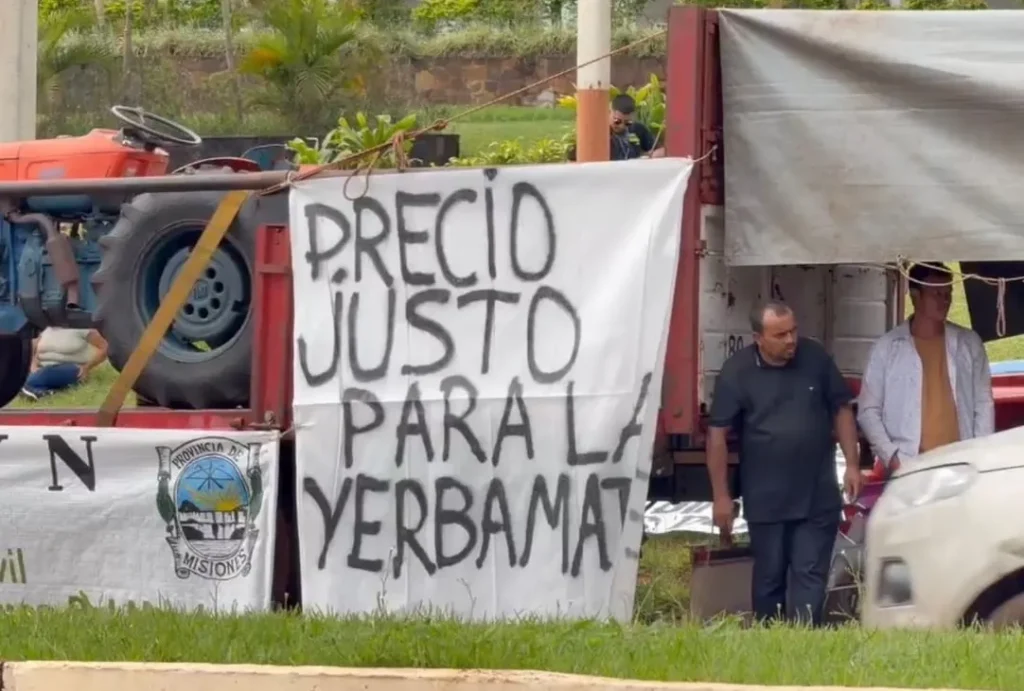
- La tensión del sector escaló a comienzos de septiembre de 2026: productores de Comandante Andresito, San Pedro, Apóstoles, Oberá y Aristóbulo del Valle convocaron a un “tractorazo” para el 4 de septiembre, coincidiendo con una visita del presidente Javier Milei a Puerto Iguazú. Esa misma semana, productores y tareferos presentaron en la Legislatura de Misiones un proyecto para declarar la emergencia del sector, que faculta al Poder Ejecutivo provincial a establecer un precio mínimo obligatorio para la hoja verde.
Arbitrariedad y mayor concentración de las grandes industrias
El CEPA advierte que la desregulación del sector yerbatero y la falta de control en los precios “generan que las marcas más grandes profundicen sus ganancias mediante el establecimiento de precios a la baja a los productores, buscando aumentar su participación en el mercado mediante el sostenimiento de los precios de góndola por debajo de la inflación (por su mayor capacidad para absorber costos crecientes respecto de las pequeñas empresas)”.
En ese contexto, los 10 primeros del ranking de producción industrial acumulan el 76,8% del mercado: “Los tres primeros (Cooperativa Colonia Liebig, Las Marías y La Cachuera) explican el 49,5% de la producción salida del molino, a través de más de media docena de marcas y presentaciones de las más diversas”. Pese al ascenso de La Cachuera al tercer puesto, “el conjunto de marcas misioneras —atomizado en 86 operadores frente a apenas 6 empresas correntinas— continúa perdiendo peso relativo frente a la creciente concentración liderada por las firmas de Corrientes”.
El escenario muestra una diferencia importante entre ambas provincias en la etapa de industrialización: Misiones registra 86 operadores (pymes, cooperativas, empresas familiares), mientras que Corrientes concentra solamente 6 empresas.
Los datos de la Secretaría de Agricultura, Ganadería y Pesca de la Nación (correspondientes al año 2021) muestran que «la producción primaria se encuentra atomizada, con 12.000 pequeños productores».
FOTO: Marcos Otaño.


